

Страховка ОСАГО является обязательной, хотя многие автомобилисты экономят на покупке полиса. Причиной является отсутствие автоматического контроля, а в случае остановки инспектором Госавтоинспекции сумма штрафа составляет всего 800 рублей за первое нарушение. Проблемы начинаются после ДТП – из-за отсутствия ОСАГО приходится ремонтировать машину за свой счет, а в случае виновности в аварии – возмещать убытки пострадавшей стороне.

Полис ОСАГО был введен весной 2002 г. на основании Федерального закона №40-ФЗ. Согласно законодательству, на каждый автомобиль должен оформляться полис, в который вносятся все водители, допущенные к управлению транспортным средством. Также есть возможность выбора полиса без лимита на количество водителей, такая страховка ОСАГО обходится дороже и чаще востребована организациям, где служебный транспорт используется большим количеством сотрудников.
Полис ОСАГО страхует автогражданскую ответственность и на момент появления был неплохим инструментом для финансовой защиты в случае аварии. Страховая компания виновной стороны выплачивает деньги на ремонт пострадавшей стороне в пределах лимита, который периодически корректируется с учетом инфляции. Виновник восстанавливает свою машину самостоятельно, когда ОСАГО не покрывает ремонт автомобиля пострадавшей стороны, то она вправе взыскать недостающую сумму с виновника через суд.
ОСАГО также распространяется на аварии с участием пешеходов – выплата направляется на лечение человека (при условии, что виновным в наезде признается водитель автомобиля). Размер выплаты по страховке лимитирован и составляет до 400 тыс. руб. при аварии с участием автомобилей и не более 500 тыс. руб. в случае нанесения вреда здоровью сбитому пешеходу. Именно небольшой размер выплаты, которая покрывает ущерб только при мелких ДТП (да и то с массой оговорок), а также необходимость оплачивать полис являются причиной отказа от ОСАГО.
Расценки
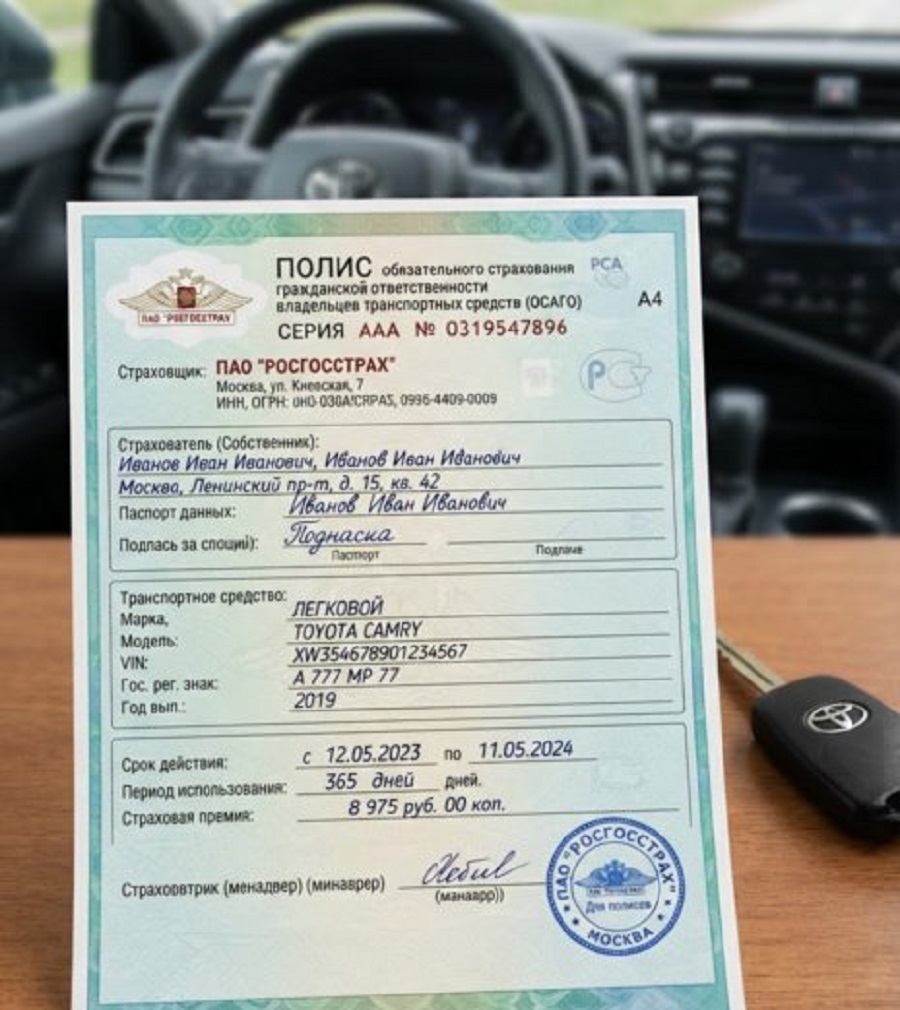
Стоимость полиса ОСАГО складывается из базовой ставки и коэффициентов, которые могут быть повышающими или понижающими. Базовая ставка или тариф устанавливается ежегодно распоряжением ЦБ РФ (ставка задается в виде диапазона, страховые компании назначают тариф индивидуально для каждого заявителя или по умолчанию всем по максимальной планке), значения ряда коэффициентов зависят от региона прописки владельца. Для жителей сельской местности стоимость ОСАГО оказывается ниже за счет меньшего значения коэффициента территории – по мысли авторов законопроекта об ОСАГО риск аварии в таких населенных пунктах минимален, про возможные поездки по стране никто из законотворцев даже и не думал. С другой стороны – сумма выплаты по ОСАГО едина по всей территории РФ и не зависит от коэффициентов.
Ключевым коэффициентом, влияющим на цену полиса, является КБМ или бонус-малус водителей. Значение зависит от безаварийности управления автомобилем – для самых дисциплинированных водителей за 10 лет КБМ снижается до 0,46 (при этом водитель может сколько угодно раз становится участником ДТП как пострадавшая сторона)ю В случае виновности в ряде аварий значение КБМ доходит до 3,92 – соответственно, когда в списке водителей будет человек с таким КБМ, то именно по его коэффициенту и будет рассчитываться стоимость полиса. На стоимость влияет и коэффициент водительского стажа, который исчисляется с даты выдачи прав и не учитывает наличия реального водительского опыта.
На стоимость ОСАГО влияет мощность двигателя автомобиля (когда на машине использована гибридная силовая установка, то учитывается суммарная мощность компонентов). Коэффициент варьируется в пределах от 0,6 до 1,6 – для мощных автомобилей ОСАГО будет дороже. При сезонной эксплуатации можно немного снизить стоимость полиса – когда машина не используется зимой, то нет смысла оформлять круглогодичное ОСАГО. Также предусмотрен коэффициент для краткосрочных (транзитных) полисов – при оформлении временного ОСАГО на 5-15 дней работает коэффициент 0,2. И последний важный коэффициент – число водителей, для лимитированного списка значение равно 1. При оформлении полиса на неограниченное число водителей коэффициент равен 3,16 – нередко выгоднее взять безлимитный полис, чем покупать ОСАГО при наличии в списке «аварийного» водителя с коэффициентом 3,92.
Часть страховых компаний предлагает дополнительную услугу – расширенный полис, позволяющий отремонтировать свой автомобиль при отсутствии полиса ОСАГО у виновника. С одной стороны – услуга удобна и позволяет не беспокоиться о возможном ремонте после ДТП (хотя выплаты по ОСАГО хватает только на устранение легких повреждений с использованием дешевых запчастей). С другой стороны – законопослушному гражданину предлагается покупать дополнительный полис по причине неспособности надзорных органов организовать контроль наличия ОСАГО у всех автомобилей.
Нарушения и штрафы
Основным нарушением является отсутствие полиса ОСАГО либо предъявление инспектору просроченного или поддельного документа. Подделки делают самостоятельно, путем внесения исправлений в закончившийся полис. Также встречаются предложения о покупке ОСАГО за небольшую сумму, полис является поддельным и в случае ДТП выплаты по нему не будет. Сумма штрафа в таких ситуациях составляет 800 руб. – в соответствии с частью 2 статьи 12.37 КоАП РФ). В случае фиксации нарушения повторно на протяжении года с даты вступления в силу постановления о первом проступке в соответствии с частью 3 статьи 12.37 КоАП РФ водитель будет вынужден заплатить штраф от 3 до 5 тыс. руб. К слову, размер повторного штрафа примерно равен стоимости ОСАГО при условии минимального КБМ и небольшой мощности двигателя.
С повторным штрафом есть оговорка – у водителя есть 24 часа после регистрации первого нарушения на оформление ОСАГО. Даже в случае повторной остановки инспектор не вправе выписать увеличенный штраф. Полис оформляется на ограниченное количество водителей, предусмотрена возможность покупки безлимитного с точки зрения числа водителей ОСАГО. Когда за руль автомобиля садится человек, который отсутствует в ОСАГО, то при проверке документов инспектор Госавтоинспекции вправе выписать штраф в размере 500 руб. в соответствии с частью 1 статьи 12.37 КоАП РФ. В статье ранее была оговорка, что штраф накладывался на водителя в случае отсутствия в машине бумажного ОСАГО – в 2026 г. возить с собой распечатку полиса или ОСАГО на оригинальном бланке не нужно. При проверке документов инспектор убедится в наличии ОСАГО по базе данных, указав регистрационный номер или VIN автомобиля. Когда на машину оформлялась сезонная страховка, то при эксплуатации автомобиля вне этого периода можно получить штраф 500 руб.
Есть еще одна оговорка – когда приобретается автомобиль, то у нового владельца есть 10 дней на постановку на учет и оформление полиса ОСАГО. Соответственно, в случае проверки документов в этот период времени инспектор Госавтоинспекции не вправе выписать штраф за отсутствие ОСАГО. Одновременно владелец ставит себя в сложное положение – в случае ДТП с другим автомобилем ремонт всех пострадавших машин будет осуществляться за счет водителя, у которого нет полиса. С учетом наличия временного ОСАГО, которое обойдется в 20% от стоимости полноценного полиса – лучше приобрести такую страховку и спокойно ездить до момента постановки автомобиля на учет.
Иногда при оформлении штрафа за отсутствие ОСАГО инспектор выписывает постановление о необходимости прекращения незаконных действий. Когда водитель не оформляет полис, то при повторной проверке документов есть риск получить обвинение в неповиновении законным требованиям сотрудников полиции. В данном случае работает статья 19.3 КоАП РФ, по которой за нарушение полагается штраф от 2 до 4 тыс. руб. либо арест на 15 суток или выполнение обязательных работ на протяжении 120 часов.
Штрафы за отсутствие полиса или иные проблемы с ОСАГО оплачиваются по стандартной процедуре – предусмотрена 25-процентная скидка при внесении денег на протяжении 30 дней с даты вступления в силу постановления. Оспаривать штраф не имеет смысла по причине отсутствия доказательной базы неправоты инспектора – полис или есть, и он зарегистрирован, либо ОСАГО нет. Подавать протест имеет смысл только в случае явной ошибки инспектора или каких-либо проблем у страховой компании – когда человек уверен в наличии подлинного полиса. Информация о штрафе поступает в Госуслуги или отображается в банковских приложения при указании сведений о правах и автомобиле. Для оплаты можно действовать по старинке – пойти в отделение банка и заполнить квитанцию.
Отказ от оплаты штрафа приводит к стандартным последствиям – когда водитель пропускает 10 дней на подачу протеста и 60 дней на оплату, то информация о неоплаченном штрафе передается приставам. ФССП списывает деньги с банковского счета, а при отсутствии средств включаются механизмы побуждения человека к оплате – накладывается ограничение на выезд за пределы РФ или на регистрацию автомобиля и т.д. При оплате штрафа через ФССП взимается исполнительный сбор в размере 12% от суммы штрафа или не менее 2 тыс. руб. Даже после оплаты придется какое-то время ждать снятия ограничений – ФССП не всегда оперативно корректирует сведения в базах данных.
Отдельно стоит упомянуть наказание за отсутствие ОСАГО на автомобили, принадлежащие юридическим лицам или используемые как такси. В дополнение к ОСАГО требуется получение страховки перевозчиком – полис называется ОСГОП. Именно отсутствие ОСГОП и является причиной повышенных штрафов, регламентируемых статьей 11.31 КоАП РФ. При отсутствии ОСГОП сумма штрафа составляет 40-50 тыс. руб. для должностных лиц, а на организацию налагается дополнительный штраф от 0,5 до 1 млн руб. Информация о наличии ОСГОП должна предоставляться пассажирам – нарушение обходится в 1-3 тыс. руб. для должностных лиц и в 10-30 тыс. руб. для организации, которой принадлежит автомобиль.
Как минимизировать проблемы
Если владелец автомобиля не хочет получить штраф за отсутствие ОСАГО, то есть несколько простых рекомендаций:
- Своевременно обновлять полис, не дожидаясь последнего дня. Исключением можно назвать полисы, срок действия которых истекает в первых числах апреля. С 1 апреля каждого года происходит обновление коэффициента КБМ водителя – когда ожидается снижение, то есть смысл «дотянуть» до последних дней действия старого полиса и оформить новый с дополнительной скидкой. Приобретать новое ОСАГО за 1-2 месяца до окончания старого нет смысла.
- В случае приобретения автомобиля постановка на учет производится без ОСАГО, хотя есть возможность оформления краткосрочного (транзитного) полиса. Рекомендуется покупать полноценное ОСАГО сразу после получения номеров, во избежание ненужных сложностей в случае ДТП.
- При внесении данных в полис внимательно проверять информацию, особенно в полях с данными водителей. Ошибиться при вводе сведений об автомобиле невозможно – при оформлении производится сверка с базой данных Госавтоинспекции. Когда есть ошибка в сведениях об автомобиле, то нужно ехать в МРЭО – с высокой долей вероятности ошибка имеется и в регистрационных документах.
Способы покупки
Самый старый способ – приобретение полиса непосредственно в офисе страховой компании или у агента. В современном мире подобная методика не актуальна – полис ОСАГО проще оформить онлайн, причем распечатывать документ не требуется. После оплаты полис регистрируется и при проверке автомобиля на посту Госавтоинспекции быстро проверяется наличие страховки. С другой стороны, распечатанный полис экономит время – при виде действующего ОСАГО в большинстве случаев инспектор теряет дальнейший интерес к проверке документов (если только автомобиль не был остановлен за нарушение правил или не похож на машину, числящуюся в розыске).
При оформлении онлайн можно воспользоваться услугами сайтов-агрегаторов – после ввода данных производится подача запроса в страховые компании, на выходе пользователь получает предложения и выбирает наиболее удобное. Самый дешевый полис не всегда выгоден в случае ДТП – перед оформлением рекомендуется изучить информацию о страховой компании. Отзывы не всегда достоверны – не исключено, что страховая компания заказывала публикацию положительных отзывов. В реалиях 2026 г. стоимость полиса будет примерно одинаковой у всех страховщиков – разница составит максимум 10-15%. Сэкономить можно при покупке полиса в компании, являющейся партнером банка, пластиковая карта которого есть у водителя. Часть оплаты за ОСАГО возвращается в виде кэшбека, размер которого зависит от политики банка.
Заключение
Полис ОСАГО является обязательным на территории РФ, при его отсутствии сумма штрафа составляет от 800 до 5000 руб. с возможностью получения скидки 25%. Гораздо хуже штрафа будет ситуация, когда водитель без ОСАГО становится виновником ДТП – ремонт своей и чужой машины придется оплачивать из собственных средств. Экономить на ОСАГО в современных реалиях опасно, учитывая плотность движения на дорогах и стоимость запчастей.


